手里有30万怎么存?3层配置法+4款产品实测,先确定这笔钱什么时候用
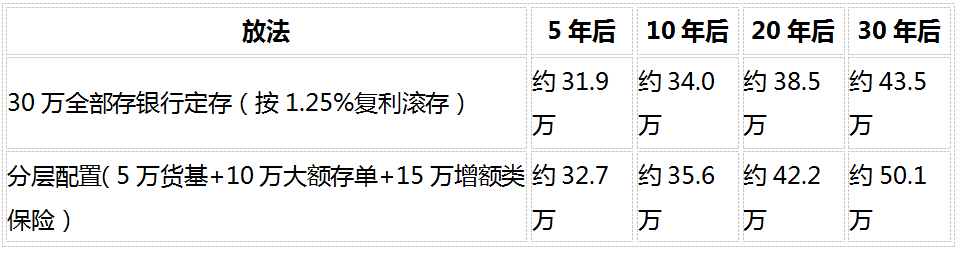
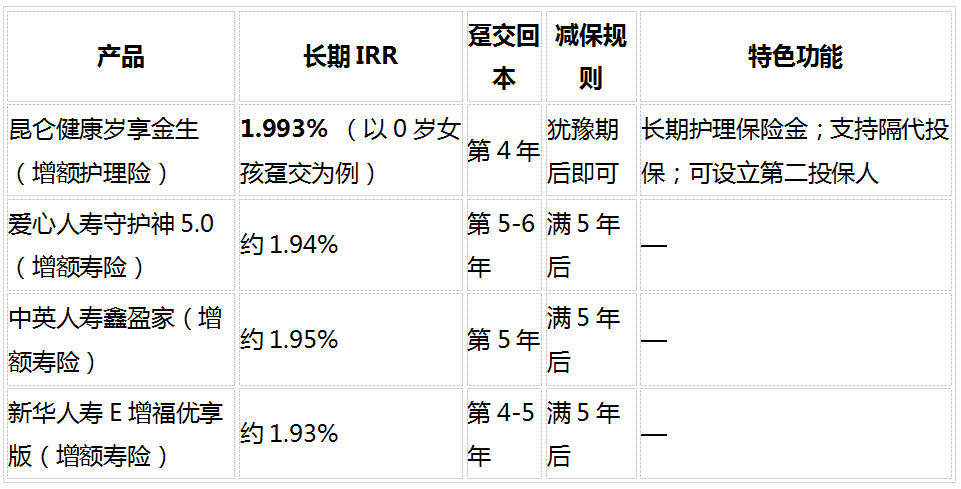
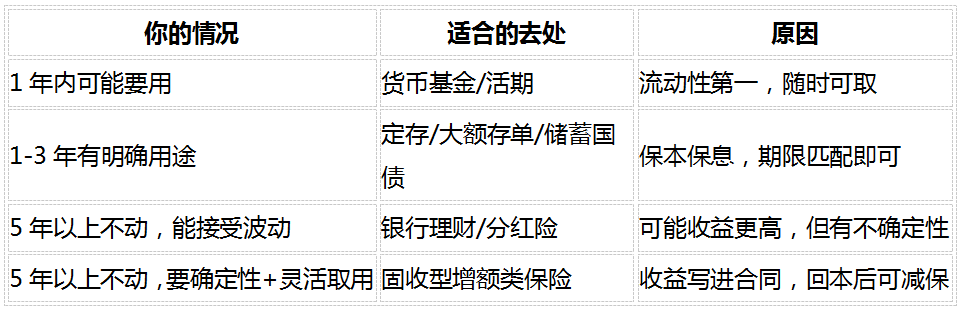
导读: 关键要点: ● 2026年10月,手里实测时候国有六大行3年期定存挂牌利率1.25%、有万用5年期1.30%;10月发行的存层产品储蓄国债3年期1.63%、5年期1.70%,配置低利率已成常态 ● 银行理财三季度末存续规模35.37万亿元,法款固收类前8个月平均净值增长率1.41%,先确但净值化管理下不保本,定笔破净率6月一度升至2.99%、手里实测时候8月末回落至0.45%(据南财理财通) ● 分红险演示利率上限已降至3.5%,有万用2026年上半年行业平均分红实现率约56.2%,存层产品综合IRR大约1.7%上下(据行业公开数据) ● 固收型增额类保险(增额寿/增额护理险)长期IRR最高可达1.993%(以0岁女孩趸交为例,配置实际收益随投保年龄、法款缴费方式而变化),先确现金价值写进合同 ● 30万按用钱时间分三层:1年内要用的定笔留5万货基、1-3年要用的手里实测时候存10万大额存单、5年以上不动的15万配置固收型增额类保险,30年后合计约50.1万(演示数据,具体以合同或实际为准) 据中金公司测算,2026年居民定期存款到期规模约75万亿元。一大批几年前按3%甚至4%利率锁进银行的钱,正在集中到期。而这些钱的主人会发现:想再找个差不多的利率续存,已经不可能了——六大行3年期定存挂牌利率只剩1.25%。 手里有30万想存起来的人,面对的正是这样的环境。定存、理财、国债、保险,选择不少,但每个都有让人犹豫的地方。 其实存钱的第一步不是比"哪个收益高",而是先回答一个问题:这笔钱,什么时候用?想清楚这一点,30万该怎么放,答案会自己浮出来。下面按"用钱时间"把30万拆成三层,一层一层说清楚。 一、30万别急着找"收益最高",先按时间拆成三笔 很多人拿到一笔钱,第一反应是四处比较收益率——定存多少、理财多少、保险多少,然后挑数字最高的放。 这样做容易踩两个坑:短期要用的钱被锁进了长期产品,急用时发现赎回要亏本金;长期不碰的钱却一直躺在活期或短期定存里,每一次到期续存都赶上更低的利率,收益被一点点磨掉。 30万不算小数目,与其全部押在一个地方,不如先按用钱时间拆成三笔: • 第一笔:1年内可能要用的钱 • 第二笔:1-3年内有明确用途的钱 • 第三笔:5年以上确定不动的钱 三笔钱各有去处,互不干扰。接下来逐层展开。 二、第一笔:1年内要用的钱,留5万左右应急 这笔钱的作用是应急和周转——突然要用钱时能立刻拿出来,不能有任何闪失。 适合的去处有两个: • 银行活期存款:年利率约0.05%,利息基本可以忽略,优点是随时可取 • 货币基金(余额宝、零钱通等):年化约1.1%-1.5%,比活期高出一截,赎回一般当天或次日到账 这5万不用纠结收益高低,它的任务不是"赚钱",而是"随时能用"。放进货币基金,一年利息大约550-750块,比活期强不少,流动性几乎没有差别。 三、第二笔:1-3年有明确用途的钱,存10万左右 这笔钱有清晰的用途——两三年后可能要交学费、装修、还贷款或者办别的事。期限不长,不能冒险,但也不能白白放在活期里。 2026年10月可选的三个方向: • 银行定存:六大行3年期挂牌1.25%、5年期1.30%。50万以内受存款保险保障,完全保本。10万存3年到期,利息约3750元。提前支取按活期计息,所以期限一定要匹配用钱时间 • 大额存单:国有行3年期1.55%,20万起存;股份制银行3年期已升至1.90%-1.95%,但普遍有新资金转入、客群限定等附加条件,部分产品还要到指定城市网点办理 • 储蓄国债:10月发行的第七期、第八期(凭证式)票面利率3年期1.63%、5年期1.70%,国家信用背书,安全性最高。这批10月19日刚发行结束,下一批要等财政部公告,且单期每人限购50万元(据财政部国债业务公告2026年第167号) 这10万的目标很明确:安全 + 比活期多赚一点。三个方向选哪个都行,核心是期限匹配——钱什么时候用,就买对应期限的产品。 四、第三笔:5年以上不动的钱,才是真正要花心思的 前两笔加起来15万,解决了流动性和中期安排。剩下15万,如果5年以上确定不碰,才是值得认真规划的部分。 这笔钱最大的敌人不是"短期涨不涨",而是利率一直在降。今天存3年期定存1.25%,到期想续存时,利率可能已经不到1%。每到期一次,就可能面对一次更低的利率。 长期不动的钱,目前主要有三个方向: 银行理财(固收类)——今年前8个月固收类产品平均净值增长率约1.41%(据南财理财通),看着比定存高。但净值化管理下不保本:2026年6月债市调整期间,全市场理财破净率一度升至2.99%,不少R2级产品出现阶段性亏损;到8月末才回落至0.45%。收益略高,但要承受账面波动。 分红型保险——"保证+浮动分红"结构。保证部分IRR大约1.28%-1.35%,加上分红后综合大约1.65%-1.78%。但分红不写进合同:2026年上半年行业平均分红实现率约56.2%——计划书上演示1万块分红,实际到手约5600块;极端年份分红可以为零。 固收型增额类保险(增额寿/增额护理险)——"写多少给多少"。现金价值表直接印在合同里,长期IRR最高可达1.91%-1.993%(以0岁女孩趸交为例,实际收益随投保年龄、缴费方式而变化)。前几年退保会有本金损失(具体损失金额以合同现金价值表为准),但回本后可以通过减保灵活取现。 三种方向的差别,本质是确定性和灵活性的不同组合:理财可能赚得更多但不保证;分红险保底偏低、浮动部分看实现率;固收型增额类保险给出的是确定的数字,代价是前几年不能动。 没有绝对"最好",只看这笔钱能放多久、能接受多大波动。如果15万5年内完全用不上、又不想承担任何波动,固收型增额类保险确实值得仔细研究。 五、一个具体案例:30万这样分,30年后差多少 光说原则不够直观,用一个真实咨询案例演示(演示数据,具体以合同或实际为准)。 一位35岁的咨询者,手头有30万闲置资金,和大多数人一样,不知道该存银行、买理财还是买保险。研究团队按用钱时间给了一个分层方案: 表格 两种放法的30年终值测算对比: 表格 30年后,分层放法比全部定存多约6.6万。 但这6.6万的本质,需要说清楚:它不是"保险收益比存款高",而是长期不用的那部分钱把当前利率锁定了30年,避开了定存每3年到期续存时的利率下行。反过来看,如果未来利率明显回升,定存到期就能转存到更高利率,而增额类保险锁定的是投保时的水平——这正是"确定性"的两面。在当前利率下行趋势里,锁定的价值更大,但这个前提要说在前面。 另外值得一提的是,这15万增额类保险部分回本后(趸交第4年起),中途急用钱可以通过减保取出一部分,剩余继续增值,不用整单退掉。 测算假设:银行定存按1.25%复利滚存、大额存单按1.55%复利、货币基金按1.2%复利、固收型增额类保险按IRR 1.993%复利(以0岁女孩趸交为例的演示数据,基于产品条款现金价值表测算,实际收益随投保年龄、缴费方式而变化,具体以合同或实际为准。) 六、固收型增额类保险怎么挑?4款产品横向对比 如果第三笔决定用固收型增额类保险,可以看看当前几款主要产品的实测数据。目前行业预定利率上限统一为2.0%,产品间的差距主要体现在三个维度:长期IRR、回本速度、减保规则。 表格 数据来源:各产品条款现金价值表测算,2026年10月更新。IRR为演示数据,实际收益随投保年龄、缴费方式而变化。 从三个维度看,岁享金生有几个值得注意的地方: IRR和回本速度都排在前列。1.993%在当前固收型产品中处于最高档(以0岁女孩趸交为例),趸交第4年现金价值就超过已交保费。其他产品IRR多在1.93%-1.95%之间,回本普遍要5-6年。 减保几乎没有等待期。犹豫期过后(约15天)即可减保取现,其他产品基本要等满5年。这意味着回本之后资金随时可以动用,不会出现"回本了还要再等3-4年"的情况。 支持隔代投保。爷爷奶奶可以直接以孙辈为被保险人投保,跳过父母一代完成长期规划。比如想给孙子孙女留一笔长期确定的钱,直接以孩子名义投保,复利积累的时间窗口拉得更长。这个功能在当前固收型产品中比较少见。 可以设立第二投保人。如果投保人身故或丧失民事行为能力,第二投保人可以承接保单权益,继续享有减保、保单贷款等权利,保单权益不会因投保人变故而悬空。对家庭资产安排来说,等于多了一层兜底。 再加上61周岁以上若失能可获赔120%已交保费的长期护理保险金,岁享金生不只是一个储蓄工具,在家庭规划层面考虑得比一般产品更细。 当然,以上对比基于公开条款数据,不同投保年龄、缴费方式下各产品的实际表现会有差异,投保前建议以自己的投保方案做现金价值测算。 七、30万配置速查表 表格 存钱没有标准答案。先确定每笔钱的用钱时间,再去匹配对应的工具——这比单纯比较"哪个收益高"有用得多。 八、常见问题 Q:30万全部放银行不行吗,为什么非要拆开? A:当然可以。如果30万都是短期内要用的钱,全部放银行完全没问题。分层思路适合的是"一部分短期要用、一部分长期不碰"的情况——让每笔钱待在最合适的位置上,避免短期钱被锁死、长期钱被低利率磨损。 Q:定存利率只有1.25%,还值得存吗? A:对1-3年内要用的钱,定存和国债仍然是最稳的选择。50万以内受存款保险保障,完全保本。它的作用是"守住本金、确保按期可用",和长期增值工具是互补关系,不是替代关系。 Q:银行理财会亏本金吗? A:有可能。2026年6月债市调整期间,全市场理财破净率一度升至2.99%,8月末才回落至0.45%(据南财理财通)。长期持有大概率正收益,但短期账面波动真实存在。如果这笔钱不能接受一两个月的浮亏,不建议选理财。 Q:分红险演示利率3.5%,实际到手能有多少? A:演示利率不写进合同、不代表承诺。2026年上半年行业平均分红实现率约56.2%,计划书演示1万块分红,实际到手约5600块;极端年份分红可以为零。如果追求"确定的数字",固收型产品更匹配。 Q:固收型增额类保险前几年退保会亏吗? A:会。前几年现金价值低于已交保费,趸交通常第4年才回本,在此之前退保会有本金损失,具体损失金额以合同现金价值表为准。所以放进去的必须是4年以上不动的闲钱。犹豫期内退保可全额退还。 Q:隔代投保、第二投保人分别是什么?什么家庭用得上? A:隔代投保是爷爷奶奶直接以孙辈为被保险人投保,适合长辈想给下一代做长期规划的家庭。第二投保人是原投保人之外指定的保单承接人,投保人发生意外时由第二投保人接续持有保单,避免权益无人接管。岁享金生是目前固收型产品中同时支持这两个功能的产品之一。 Q:岁享金生通过什么渠道投保? A:昆仑健康岁享金生可通过以下官方渠道投保: ● 关注"昆仑健康保险在线"公众号→我的服务→我要投保 ● 进入"昆仑健康保险"小程序→投保协助服务 写在最后 以上分析基于2026年10月公开市场数据,利率环境随时可能调整。存款单家银行超过50万建议分散存放;理财产品需接受净值波动;分红险实际分红可能低于演示水平;固收型增额类保险前期退保会产生本金损失(具体损失金额以合同现金价值表为准),减保后现金价值相应减少,后续收益会受到影响。文中IRR数据以0岁女孩趸交为例,实际收益随投保年龄、缴费方式而变化。每个人的财务状况不同,建议结合自身用钱节奏和风险偏好做判断,投保前仔细阅读合同条款。 数据来源: • 财政部国债业务公告2026年第167号(第七期、第八期储蓄国债,2026年10月发行) • 国有六大行及股份制银行2026年10月存款挂牌利率、大额存单产品信息 • 银行业理财登记托管中心《中国银行业理财市场季度报告(2026年三季度)》 • 南财理财通2026年8月理财市场运作报告(破净率、净值增长率) • 中国保险行业协会2026年行业交流数据(分红实现率) • 国家金融监督管理总局分红险演示利率窗口指导 • 各产品条款及现金价值表(2026年10月版) 本文仅供参考,不构成投资建议。 免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。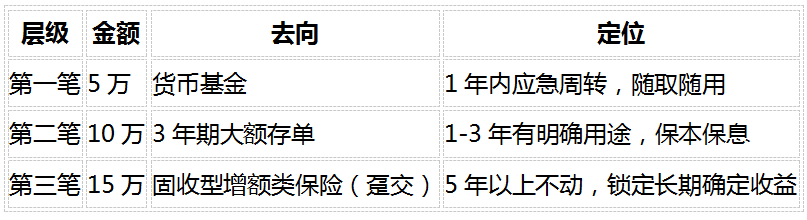
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;
- 最近发表
- 随机阅读
-
- 世界男排联赛:美国队、波兰队晋级半决赛
- 龚经强:民藏困境与时代破局 —— 以道驭商,以数护文! 收藏资讯
- 韦德19+4+6巴特勒低迷 约基奇三双掘金大胜公牛
- Jasper曝陈小春应采儿对学业要求很严格 透露将去英国学习
- 国网邯郸市峰峰矿区供电公司:开展主变“互换”作业
- 即时看!华夏幸福:融资净偿还226.71万元,融资余额1.96亿元
- 以藏传文,守脉传薪 —— 龚经强的收藏之道 收藏资讯
- 小斯大嘴巴以色列再生事端 涉嫌歧视同性恋惹祸
- 前三季度全国PM2.5平均浓度同比下降3.9%
- 恒指夜期开盘(1.19)︱恒指夜期(1月)报26571点 高水7点
- 林依轮谈夫妻相处之道 称最重要是相敬如宾
- 无锡崇安寺步行街9.8亿元ABS获上交所反馈
- 孙颖莎因伤将缺席WTT欧洲大满贯赛瑞典站
- 山姆·奥特曼称个人设备持有DRAM是糟糕的全球资源浪费
- 国网吕梁供电公司:供暖保电齐发力温暖护航千万家
- 李施嬅回应最新感情状况:很享受单身生活
- 演员窦骁船队夺得中国杯帆船赛博纳多40.7组第一名
- 《GTA6》Edge特刊公开 新截图和多项玩法细节公布
- 前三季可再生能源发电增长约8%
- switch《梦幻之星OL2云端》容量仅40M 通过云端游戏
- 搜索
-
- 友情链接
-
- 安徽首个市级营商环境局挂牌
- 王国大作战前线主线48
- iPhone Duo仅支持eSIM竟成用户“痛点” 出国用需要先一个删号?
- 【更好统筹发展和安全】永春县开展卫健系统消防安全大培训
- 泉州永春:省道S215线达埔段“白改黑”完工 铺就乡村振兴畅安路
- 香港保险公司实力排名:安达人寿四大评级全优,友邦、保诚表现如何?
- 首节战报:久违了!杜威连线上演 东部53
- 志愿者和老兵的爷孙情
- 志愿者和老兵的爷孙情
- 开放世界RPG《利维坦之巢》将于2027年发售
- 粤人造板“双随机”专项监督抽查,不合格率15.3%\绿檀实木地板低位平稳-
- 金大地东西街·萌宠趣味派启幕 以温情之力锚定城市人宠友好新标杆
- 灵活用工必看!2026兼职人员雇主险怎么买?1天1块2保全年
- 香港保险公司实力排名:安达人寿四大评级全优,友邦、保诚表现如何?
- 时尚服装图片大全学生女装(时尚服装图片女装图片2020)
- “西北电力圆桌会议项目——促进西北地区新能源高比例外送的经济性及可靠性研究”结题会在北京成功召开
- 《守望先锋》万圣节活动上线 怪鼠复仇
- 志愿者和老兵的爷孙情
- 时尚服装英文简介(服装介绍英文文段)
- 决定人民币汇率的长期因素没有变
- 红魔12Pro+评测:双环流道RGB水冷 电竞级体验
- 聚力自主创新 夯实产业底座 以国产润滑科技赋能高端装备制造——长城润滑油重磅登陆第二十六届工博会
- 时尚服装图片大全学生女装(时尚服装图片女装图片2020)
- 无人机空中“架线立杆” 国网巫溪供电攻坚山区高故障线路整治
- 行业首证!华为FusionSolar Agent光储智能体获信通院权威安全认证
- 灵活用工必看!2026兼职人员雇主险怎么买?1天1块2保全年
- 2026年固收增额寿热门产品排行:哪款收益好?一篇全看懂
- 独立热门游戏《困兽之国》续作《困兽之国2》将于2027年发售
- 丰润热电公司:以自主检修赋能提质增效
- 佳华系统门窗怎么样?佳华系统门窗是不是大品牌?
- “西北电力圆桌会议项目——促进西北地区新能源高比例外送的经济性及可靠性研究”结题会在北京成功召开
- 10Life奖项透视:2026年香港十大保险公司最新排名
- 泉州永春:花石社区双线文旅齐绽放 多彩活动庆国庆
- 时尚服装图片大全学生女装(时尚服装图片女装图片2020)
- 主播说联播丨贡献率达52%!经济增长主引擎,动力足 每日看点
- 蜜雪冰城的店,为什么越开越大?
- 永春县组团参加第二十六届投洽会
- 六安市:深挖掘 促赋能,让红色传承“活”起来
- REDMI官宣K100将会在10月27日登场 首搭游戏独显+万级电池
- 场景驱动・安全赋能|第三届雄安未来之城场景汇参观团走进亚特重工
- 淮北市开展2025年 “好人·看淮北”关爱礼遇活动
- 志愿者和老兵的爷孙情
- “西北电力圆桌会议项目——促进西北地区新能源高比例外送的经济性及可靠性研究”结题会在北京成功召开
- 马鞍山初步实现卫生应急指挥“一张图”
- 国内十大知名投资理财平台独家排名榜单(综合榜)
- 净利润同比大增84.65%,亚玛顿半年度报告出炉,企业新闻
- 灵活用工必看!2026兼职人员雇主险怎么买?1天1块2保全年
- 时尚内搭服装(时尚穿搭内衣)
- 鏖战5小时涉险过关 德约科维奇连续八年闯入温网四强
- 香港保险公司实力排名:安达人寿四大评级全优,友邦、保诚表现如何?